
Pinjaman Pribadi atau Kartu Kredit, Mana yang Lebih Pas Buat Kebutuhan Anda?

Oleh
Reading Comfort
adjust the font size
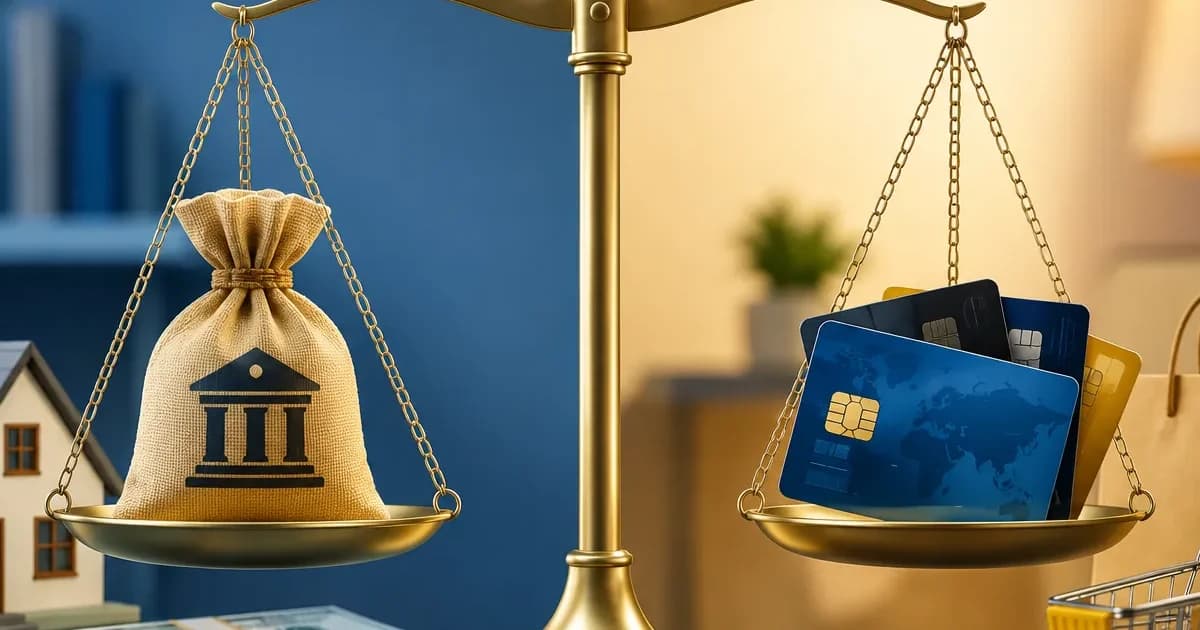
INTARTA.com - Saat kebutuhan mendesak datang, dua pilihan biasanya langsung terpikirkan: mengajukan pinjaman pribadi atau menggesek kartu kredit. Keduanya sama-sama memberi akses dana cepat, tetapi cara membayarnya, besar biayanya, dan risikonya tidak sama. Pilihan yang keliru bisa membuat beban keuangan membengkak tanpa disadari.
Kenali Dulu Pinjaman Pribadi
Pinjaman pribadi memberikan dana dalam jumlah penuh di awal, lalu dibayar kembali dengan cicilan yang nilainya sama setiap bulan. Bunganya umumnya tetap selama masa pinjaman, sehingga Anda bisa menghitung total yang harus dibayar sejak awal. Jangka pelunasannya pun panjang, biasanya 2 hingga 10 tahun, sehingga cocok untuk keperluan besar seperti renovasi tempat tinggal, pembelian kendaraan, atau biaya pengobatan. Beberapa pemberi pinjaman bahkan memberi kelonggaran jadwal bayar, misalnya setiap dua minggu atau setiap bulan, sesuai kemampuan peminjam.
Lalu, Bagaimana Kartu Kredit Bekerja?
Kartu kredit berbeda karena saldonya berjalan terus. Anda memakai dana sesuai kebutuhan, lalu melunasi sebagian atau seluruhnya. Bunga hanya dikenakan pada sisa tagihan yang belum dibayar, dan besarnya berubah-ubah tergantung penerbit kartu, riwayat kredit, dan jumlah saldo. Di luar bunga, ada pula pungutan lain yang perlu diwaspadai, seperti biaya tahunan dan denda keterlambatan. Kemudahan aksesnya memang menggoda, tetapi justru di situlah risikonya: belanja bisa kebablasan karena dananya terasa selalu tersedia.
Baca Juga:Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Cara Menabung yang Masih Masuk AkalMana yang Sebaiknya Dipilih?
Untuk keperluan besar yang nilainya sudah jelas sejak awal, pinjaman pribadi biasanya lebih menguntungkan karena bunganya lebih rendah dan jadwal bayarnya pasti. Sebaliknya, kartu kredit lebih cocok untuk kebutuhan singkat, misalnya menutup tagihan mendadak atau pengeluaran kecil yang bisa dilunasi sebelum bunga menumpuk. Kuncinya ada pada kejujuran terhadap kemampuan bayar sendiri: pilih skema yang cicilannya tidak mengganggu kebutuhan pokok, dan hindari meminjam hanya karena limitnya masih tersedia.
Tambahkan Intarta Sebagai Sumber Utama di Google untuk Dapatkan Berita Eksklusif.
Topik
intarta
Berita & Media
Diskusi
Memuat…
Memuat komentar…
Berita Terkait
Hidup Tenang Tanpa Harus Kaya Raya: Seni Mengelola Uang dengan Sadar
Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Cara Menabung yang Masih Masuk Akal
Sudah Menabung tapi Saldo Tak Kunjung Bertambah? Ini Lima Kesalahan yang Sering Tak Disadari
Bukan Dompetnya yang Bermasalah, Ini 5 Pola Pikir yang Membuat Keuangan Sulit Berubah
Gaji Naik tapi Tabungan Tetap Segitu? Lima Kebiasaan Sederhana Ini Bisa Mengubahnya
Angka Besar Itu Tidak Sejauh yang Dibayangkan: Cara Realistis Memulai dari Nol
Berita Terkini
Lihat Semua
Kronologi Peretasan Terbesar: Dana Rp114 Triliun Raib dalam Sekejap
PKB Kaji Serius Opsi Hak Angket Usai Putusan soal Surat Ijazah
Pemimpin Tertinggi Bersumpah Balas Setiap Serangan dengan Tanggapan Tanpa Batas

Iming-Iming Bonus Rp620 Juta, 58 Korban Dijerat Modus Tentara Bayaran
