
Skor Kredit Buruk Bisa Gagalkan KPR hingga Lamaran Kerja, Ini Cara Mengeceknya

Oleh
Reading Comfort
adjust the font size
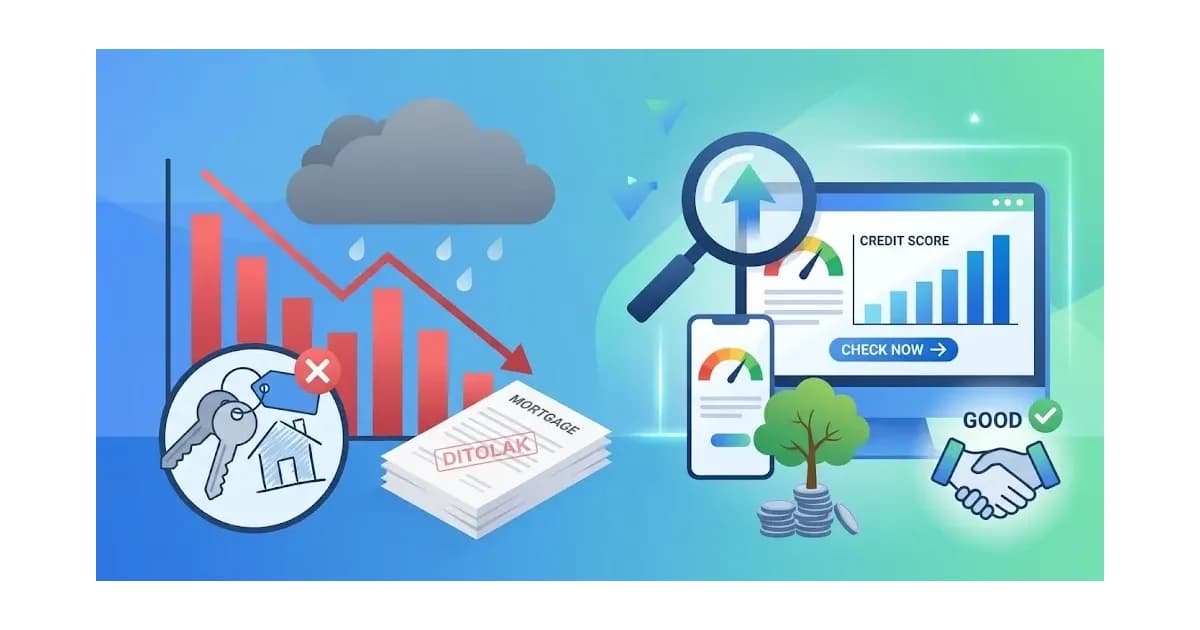
INTARTA.com - Banyak orang baru sadar riwayat kreditnya bermasalah saat pengajuan pinjaman ditolak, padahal catatan itu sudah lama tersimpan di Sistem Layanan Informasi Keuangan (SLIK) milik Otoritas Jasa Keuangan (OJK), dan bisa memengaruhi lebih dari sekadar urusan kredit bank.
Bukan Cuma Soal Pinjaman Bank
SLIK OJK merekam riwayat pembayaran seseorang, termasuk dari pinjaman online (pinjol) alias P2P lending. Skor yang buruk otomatis memperkecil peluang pengajuan kredit disetujui. Asosiasi Real Estate Indonesia (REI) bahkan pernah mengungkap bahwa sekitar 40 persen pengajuan Kredit Pemilikan Rumah (KPR) ditolak gara-gara skor kredit rendah, dan salah satu pemicunya adalah tunggakan pinjol.
Dampaknya ternyata meluas ke luar sektor keuangan. OJK sendiri pernah menyoroti kasus pencari kerja yang gagal diterima di suatu perusahaan justru karena catatan kreditnya di SLIK bermasalah.
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menjelaskan bahwa data di SLIK bukan catatan permanen. Data itu bisa diperbarui begitu peminjam melunasi kewajibannya atau menempuh langkah-langkah sesuai ketentuan yang berlaku.
Baca Juga:Pengungkapan Bandar Saham Gorengan Jadi Ujian Kepercayaan PasarLima Level Skor, Cuma Dua yang Aman
Skor SLIK OJK dibagi ke dalam lima kategori. Mengutip laman Pegadaian, skor 1 menandakan riwayat kredit paling bagus, sementara skor 5 berarti kredit macet. Ini yang perlu diketahui: hanya debitur dengan skor 1 dan 2 yang umumnya bisa mengajukan kredit ke bank tanpa hambatan berarti. Debitur dengan skor 3, 4, dan 5 disarankan membenahi dulu catatan kreditnya sebelum mengajukan pinjaman baru.
Sebelum mengajukan kredit, ada baiknya calon debitur mengecek dulu status SLIK-nya sendiri. Caranya cukup mudah: masyarakat bisa mengakses layanan resmi iDebKu di laman idebku.ojk.go.id secara mandiri, tanpa perlu datang ke kantor OJK.
Cara Membersihkan Catatan Kredit yang Buruk
Kalau ternyata masih ada tunggakan, jalan satu-satunya untuk membersihkan riwayat kredit adalah melunasi seluruh kewajiban yang tersisa. Tidak ada jalan pintas lain.
Namun, jika catatan tunggakan itu muncul akibat kesalahan input data, bukan karena benar-benar menunggak, debitur berhak melapor ke pihak terkait agar datanya diperbaiki.
Setelah pelunasan dilakukan, pembaruan data di SLIK OJK biasanya butuh waktu paling lama 30 hari. Selama masa itu, debitur disarankan meminta Surat Keterangan Lunas (SKL) dari pemberi pinjaman sebagai bukti kalau sewaktu-waktu dibutuhkan saat mengajukan kredit baru.
Tambahkan Intarta Sebagai Sumber Utama di Google untuk Dapatkan Berita Eksklusif.
Topik
intarta
Berita & Media
Diskusi
Memuat…
Memuat komentar…
Berita Terkait
Pengen Kaya Saja Tidak Cukup: Lima Alasan Banyak Orang Gagal Meski Sudah Kerja Keras
Pengungkapan Bandar Saham Gorengan Jadi Ujian Kepercayaan Pasar
Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Cara Menabung yang Masih Masuk Akal
Gaji Pas-pasan, Mimpi Rumah Sendiri: Masih Mungkinkah Dikejar?
Bukan Besarnya Gaji, tapi Cara Menyimpan: Lima Kebiasaan yang Membuat Uang Terus Bekerja
Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Penyebab yang Jarang Disadari
Berita Terkini
Lihat Semua
Kronologi Peretasan Terbesar: Dana Rp114 Triliun Raib dalam Sekejap
PKB Kaji Serius Opsi Hak Angket Usai Putusan soal Surat Ijazah
Pemimpin Tertinggi Bersumpah Balas Setiap Serangan dengan Tanggapan Tanpa Batas

Iming-Iming Bonus Rp620 Juta, 58 Korban Dijerat Modus Tentara Bayaran
