
Tujuh Langkah Sederhana Menata Uang Keluarga agar Tak Lagi Habis di Akhir Bulan

Oleh
Reading Comfort
adjust the font size
INTARTA.com - Banyak keluarga merasa sudah berhemat, tetapi tetap kebingungan setiap mendekati akhir bulan. Saldo menipis, padahal tidak ada pembelian besar yang terasa. Kondisi ini biasanya bukan disebabkan satu pengeluaran besar, melainkan pola kecil yang berulang dan tidak pernah dicatat.
Pengeluaran kecil adalah contoh paling nyata. Ongkos kirim 10 ribu rupiah, kopi 18 ribu rupiah, jajan daring 25 ribu rupiah, dan top-up kecil lainnya tampak sepele satu per satu. Namun bila dikumpulkan selama sebulan, jumlahnya bisa mencapai ratusan ribu rupiah. Tanpa catatan, keluarga sulit menjawab pertanyaan sederhana: uang sebenarnya habis untuk apa?
Baca Juga:Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Cara Menabung yang Masih Masuk AkalMasalah lain muncul dari dalam rumah tangga itu sendiri. Suami dan istri sering kali punya cara mengatur uang yang berbeda, tetapi tidak pernah duduk bersama untuk menyusun rencana. Akibatnya, satu pihak merasa pasangannya terlalu boros, sementara pihak lain merasa tidak diberi tahu soal pembayaran yang harus dilakukan. Uang pun berubah menjadi sumber salah paham, padahal persoalannya sering hanya kurangnya komunikasi.
Ketiadaan dana darurat memperparah keadaan. Ketika motor rusak, peralatan rumah tangga jebol, atau anak sakit, keuangan langsung goyah karena tidak ada cadangan. Keluarga terpaksa memakai uang belanja, menggerus tabungan untuk keperluan lain, atau bahkan berutang. Siklus itu berulang: baru mulai menabung, sudah datang keperluan mendesak yang memaksa uang keluar lagi.
Tentukan Tujuan, Lalu Buat Anggaran yang Jelas
Langkah pertama adalah menentukan tujuan keuangan keluarga. Mulailah dari target jangka pendek, misalnya bebas dari utang kecil, mulai memiliki dana darurat, atau menabung lebih konsisten. Setelah itu, susun target jangka menengah seperti renovasi rumah atau biaya sekolah anak, serta target jangka panjang seperti masa pensiun yang tenang atau rumah yang sudah lunas. Ketika tujuan dituliskan, setiap rupiah yang masuk menjadi punya arah.
Langkah kedua adalah memakai patokan anggaran yang sederhana. Aturan 50-30-20 membagi penghasilan menjadi 50 persen kebutuhan pokok, 30 persen gaya hidup, dan 20 persen tabungan serta investasi. Bagi keluarga yang sudah terikat cicilan dan biaya sekolah, versi yang lebih rinci, 40-30-20-10, bisa lebih cocok: 40 persen kebutuhan pokok, 30 persen cicilan, 20 persen tabungan dan investasi, serta 10 persen dana darurat, bantuan orang tua, atau kegiatan sosial. Kedua pola itu bukan aturan kaku; yang terpenting adalah batasnya jelas dan disesuaikan dengan kondisi keluarga.
Pisahkan Rekening dan Bagi Belanja per Minggu
Langkah ketiga adalah memisahkan rekening sesuai fungsinya. Rekening pertama khusus kebutuhan pokok dan tagihan seperti belanja bulanan, listrik, air, internet, dan cicilan. Rekening kedua hanya untuk tabungan dan investasi, termasuk tabungan pendidikan anak dan dana pensiun. Rekening ketiga untuk pengeluaran harian dan gaya hidup. Ketika uang di rekening ketiga habis, itu menjadi tanda untuk menahan diri sampai periode berikutnya, bukan mengambil dari tabungan atau dana kebutuhan pokok.
Langkah keempat adalah membagi uang belanja secara mingguan. Mengatur uang dalam skala sebulan penuh sering membuat keluarga merasa masih punya banyak sisa, padahal uang terus terpakai sedikit demi sedikit. Dengan membagi anggaran belanja menjadi empat bagian untuk empat minggu, kebocoran lebih cepat terlihat. Bila satu minggu belanjanya agak besar, minggu berikutnya bisa sedikit dihemat tanpa mengacak-acak seluruh anggaran bulanan.
Siapkan Dana Darurat, Catat Pengeluaran Kecil, dan Evaluasi Rutin
Langkah kelima adalah memiliki dana darurat. Idealnya, cadangan ini sebesar 3 hingga 6 kali pengeluaran bulanan bagi yang masih lajang, dan 6 hingga 12 kali pengeluaran bulanan bagi keluarga dengan anak. Angka itu tidak harus terkumpul dalam semalam. Menyisihkan 50 ribu atau 100 ribu rupiah per minggu secara konsisten sudah cukup untuk memulai, apalagi bila ditambah dari bonus, tunjangan hari raya, atau penghasilan lembur. Simpan dana darurat di rekening khusus yang tidak dipakai untuk transaksi harian, dan bila memungkinkan atur autodebit kecil setiap bulan agar cadangannya bertambah tanpa harus selalu dipikirkan.
Langkah keenam adalah mencatat pengeluaran kecil. Catatan di ponsel atau spreadsheet sederhana sudah cukup, asalkan konsisten. Dari catatan itu, pola yang selama ini luput akan terlihat, misalnya jajan kecil setiap sore ternyata menghabiskan lebih banyak dari perkiraan, atau ongkos kirim belanja daring selama sebulan setara dengan satu kali belanja pasar. Kesadaran ini membuat keluarga lebih mudah mengendalikan diri tanpa merasa tersiksa, misalnya dengan memberi jeda satu hari sebelum membeli sesuatu di luar rencana.
Langkah ketujuh adalah evaluasi singkat setiap akhir bulan. Cukup 10 hingga 15 menit bersama pasangan untuk menjawab tiga pertanyaan: uang paling banyak habis di mana bulan ini, pengeluaran mana yang sebenarnya tidak terlalu perlu, dan satu hal kecil apa yang bisa diperbaiki bulan depan. Evaluasi yang ringan dan tidak saling menyalahkan ini membuat keputusan keuangan semakin matang dari bulan ke bulan.
Contoh Keluarga dengan Penghasilan 10 Juta Rupiah
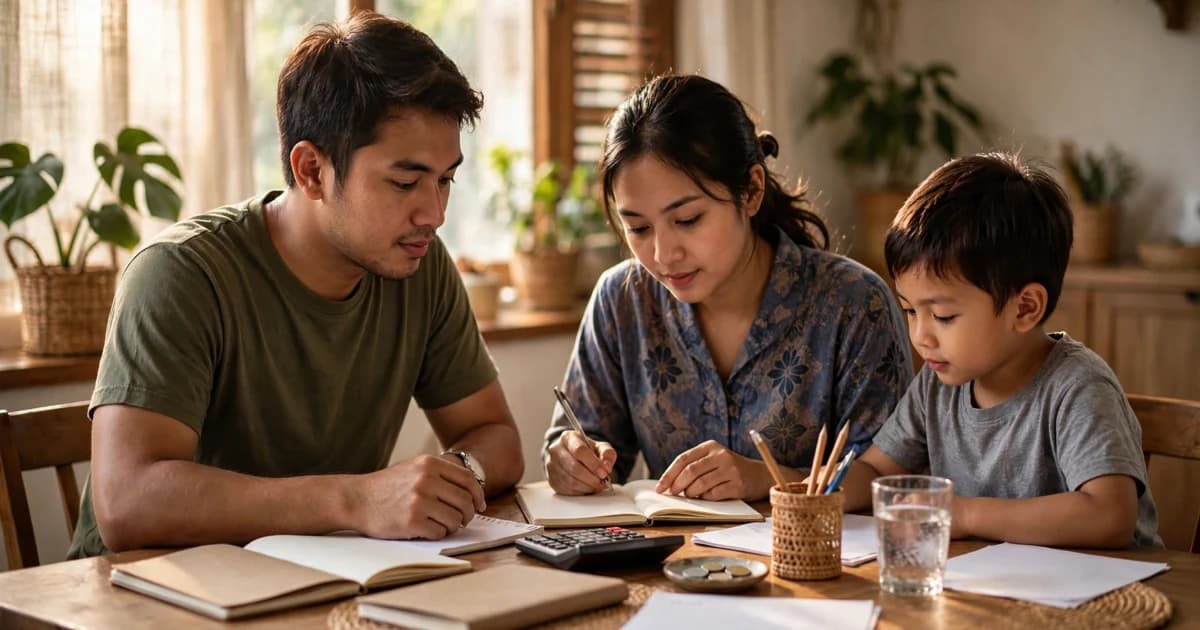
Bayangkan keluarga muda Andi dan Rina dengan dua anak kecil dan penghasilan gabungan sekitar 10 juta rupiah per bulan. Sebelum menata keuangan, cerita mereka hampir selalu sama: awal bulan terasa lega, pertengahan bulan mulai sering mengecek saldo, dan akhir bulan dihabiskan dengan menghitung hari menuju gajian.
Setelah duduk bersama, mereka membagi penghasilan itu dengan gambaran yang jelas: 5 juta rupiah untuk kebutuhan pokok, 2 juta rupiah untuk cicilan, 2 juta rupiah untuk tabungan dan dana darurat, serta 1 juta rupiah untuk gaya hidup. Mereka juga memisahkan rekening, membagi belanja per minggu, dan mencatat pengeluaran kecil. Hasilnya, mereka menyadari batasan kecil yang masuk akal, misalnya kopi kekinian maksimal dua kali seminggu dan makan di luar maksimal dua kali sebulan.
Beberapa bulan kemudian, ketika mesin cuci tiba-tiba rusak, mereka memang kecewa, tetapi tidak panik. Dana darurat yang sudah terkumpul sedikit demi sedikit dipakai, lalu dikembalikan perlahan. Tidak perlu berutang dan tidak perlu mengorbankan uang belanja. Perubahan itu tidak terjadi dalam sehari, tetapi setelah tiga hingga enam bulan, mereka tidak lagi setegang dulu saat mendekati akhir bulan.
Kisah itu menunjukkan bahwa keuangan keluarga yang sehat bukan hanya milik mereka yang berpenghasilan besar. Ia milik keluarga yang mau memberi arah pada uangnya, pelan-pelan, konsisten, dan penuh kesadaran, sehingga hidup terasa lebih tenang dan lebih siap menghadapi masa depan.
Tambahkan Intarta Sebagai Sumber Utama di Google untuk Dapatkan Berita Eksklusif.
Topik
intarta
Berita & Media
Diskusi
Memuat…
Memuat komentar…
Berita Terkait
Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Cara Menabung yang Masih Masuk Akal
Lima Tahap Menuju Keuangan yang Lebih Tenang Meski Gaji Pas-pasan
Sudah Menabung tapi Saldo Tak Kunjung Bertambah? Ini Lima Kesalahan yang Sering Tak Disadari
Gaji Selalu Habis Sebelum Akhir Bulan? Ini 6 Penyebab yang Jarang Disadari
Tujuh Kebiasaan Kecil yang Diam-Diam Menahanmu Menjadi Kaya
Gaji Naik tapi Tabungan Tetap Segitu? Lima Kebiasaan Sederhana Ini Bisa Mengubahnya
Berita Terkini
Lihat SemuaTujuh Kebiasaan Kecil yang Diam-Diam Menahanmu Menjadi Kaya
Aktivis Demokrasi Divonis 10 Tahun Lagi atas Tuduhan Kolusi Asing
Peluang Besar Emas di 2026 yang Banyak Orang Belum Sadari
Lima Tahap Menuju Keuangan yang Lebih Tenang Meski Gaji Pas-pasan